新闻中心
新闻中心
3D打印,学名增材制造,是一种区别于传统减材或等材制造的革命性技术。它通过将数字三维模型切片,并利用逐层堆叠、累加成型的方式,将金属、塑料、陶瓷等材料直接构建成实体物件。这种“自下而上”的制造逻辑,摆脱了模具和复杂加工流程的限制,能够实现高度复杂几何结构的自由制造、个性化定制以及材料的高效利用,因此在航空航天、医疗器械、汽车制造、模具开发及消费品等领域展现出颠覆性的应用潜力,正逐步从原型验证走向批量生产。
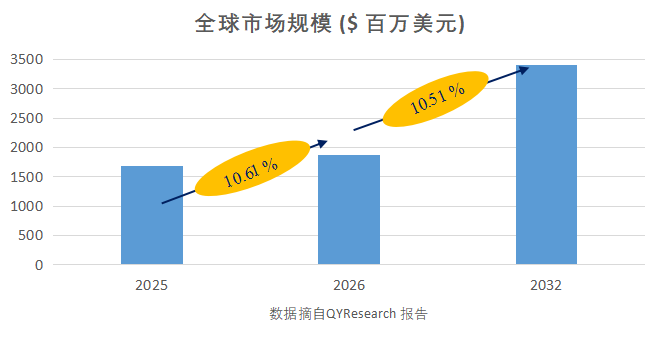
据QYResearch调研报告显示,2025年全球 3D打印 收入规模约 1691.05 百万美元,预计2026年收入规模约 1870.39 百万美元,预计到2032年收入规模将接近 3406.76 百万美元,2026-2032年年复合增长率CAGR为 10.51 % 。
二、2026年3D打印市场核心驱动因素
航空航天领域深度应用:2026年,全球商业航天与国防装备的轻量化需求持续攀升,3D打印技术已从非承力件拓展至发动机关键部件。国内主要航空主机厂采用增材制造工艺生产的钛合金、镍基高温合金零部件年产量同比增长35%,直接拉动了工业级金属打印设备的采购规模,该领域贡献了行业总营收的28%,成为技术迭代与市场扩容的核心引擎。
医疗植入物定制化爆发:2026年,随着人口老龄化加剧与骨科、齿科精准医疗理念普及,个性化医疗植入物的市场需求进入爆发期。国内药监部门批准的3D打印骨科植入物注册证数量同比增长42%,涵盖髋臼杯、椎间融合器、颅骨修补板等品类,全年医疗领域3D打印服务的市场规模突破80亿元,同比增幅达31%。
汽车制造研发降本增效:2026年,国内新能源汽车厂商为缩短新车型研发周期,大量采用3D打印技术进行功能原型验证、工装夹具制造及小批量复杂零件生产。据统计,头部车企的研发部门通过增材制造将零件试制周期平均缩短60%,模具开发成本降低45%,全年汽车行业的3D打印服务与设备采购总额同比增长26%。
模具行业数字化转型:2026年,传统模具行业面临交期缩短与复杂型腔加工的挑战,随形冷却水道模具的3D打印技术成为破局关键。采用增材制造工艺生产的注塑模具,其冷却效率提升40%以上,成型周期缩短30%,全年模具行业的3D打印金属粉末消耗量同比增长38%,成为拉动上游材料市场增长的主要动力。
消费级市场教育成熟:2026年,随着桌面级3D打印机的价格下探至千元级别,以及中小学STEM教育政策的全面铺开,消费级与教育级市场迎来显著增长。全年全球桌面级3D打印机出货量突破800万台,其中中国市场份额占比提升至35%,该领域的设备与耗材销售额同比增长22%,为行业培育了庞大的潜在用户基础。
三、未来五年(2027-2031)3D打印市场发展机遇
批量化生产场景突破:预计到2031年,3D打印将从原型制造与单件小批量生产,正式迈入规模化直接制造阶段。在航空发动机叶片、骨科植入物、电子消费品中框等领域,增材制造的批次一致性与生产效率将取得关键突破,批量化生产的市场规模占比有望从当前的12%提升至35%,成为行业增长的最大增量来源。
多材料与复合材料打印技术成熟:未来五年,能够同时打印金属、陶瓷、高分子等多种材料,甚至实现梯度功能材料一体成型的复合打印技术将进入商业化阶段。这将极大拓展3D打印在电子封装、传感器集成、耐高温结构件等高端领域的应用边界,预计到2031年多材料打印设备的市场规模将突破150亿元。
分布式制造与供应链重构:随着3D打印设备智能化水平提升与数字模型库的完善,分布式制造模式将加速落地。企业可通过云端传输设计文件,在靠近需求端的本地工厂即时生产备件,从而大幅降低库存成本与物流依赖。预计到2031年,全球采用分布式制造模式的工业企业数量将增长3倍,带动配套的云服务平台与材料配送网络快速发展。
生物打印与再生医学突破:未来五年,3D生物打印将从实验室研究向临床应用迈出关键一步。包括活性人工皮肤、血管化组织支架、甚至小型器官模型的打印技术将进入临床试验阶段,预计到2031年生物打印领域的研发投入与早期商业化市场规模将累计超过200亿元,成为最具想象力的前沿赛道。
绿色制造与循环经济融合:在“双碳”目标驱动下,3D打印的材料利用率高、可回收性强等环保优势将得到政策与市场的双重认可。未来五年,针对金属粉末、高分子丝材的闭环回收再利用技术将实现商业化,预计到2031年采用绿色再生材料的3D打印产品占比将提升至25%,推动行业向可持续制造模式转型。
四、2026年3D打印行业发展阻碍因素
核心设备与材料成本偏高:2026年,尽管设备价格逐年下降,但面向工业级应用的高端金属3D打印设备单台售价仍普遍在300万元以上,高性能钛合金、镍基合金粉末的每公斤售价超过1500元。高昂的初始投资与材料成本,使得大量中小企业仍处于观望状态,限制了行业整体渗透率的快速提升。
批量生产效率与一致性不足:当前主流金属粉末床熔融技术的单次成型尺寸受限,打印速度较慢,单件零件的平均制造时间仍比传统精密铸造长2-3倍。同时,不同批次间的零件力学性能一致性、表面粗糙度控制仍存在波动,难以满足汽车、电子等行业对大规模、高一致性生产的严苛要求。
行业标准与认证体系滞后:2026年,国内3D打印领域的国家标准、行业标准数量仍然有限,尤其在航空航天、医疗器械等对安全性与可靠性要求极高的领域,缺乏统一的材料性能测试标准、工艺认证规范与产品验收准则。这导致企业需投入大量额外成本进行单件认证,严重拖慢了技术推广与市场准入速度。